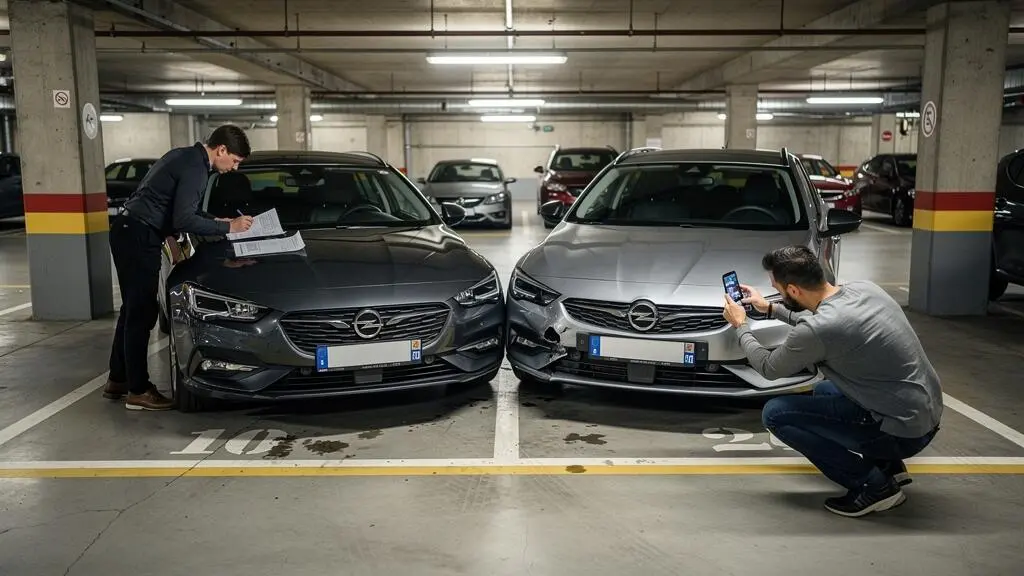
Un véhicule peut être immobilisé, un conducteur peut respecter les règles de circulation et pourtant se retrouver impliqué dans un accident dont la responsabilité civile lui est attribuée. C’est notamment le cas lors d’un choc sur un parking, d’une marche arrière ou d’une manœuvre de stationnement contestée. L’absence de blessé ne signifie pas non plus que les conséquences financières seront négligeables.
En France, les assureurs examinent les circonstances du sinistre, les déclarations des conducteurs et les éléments disponibles pour déterminer les responsabilités. Selon le résultat, un recours entre assureurs peut être exercé. Un montant de 800 € peut ainsi apparaître dans un dossier particulier, mais il ne constitue pas un forfait légal applicable à tous les accidents.
Pour protéger ses intérêts, il faut distinguer responsabilité civile, responsabilité pénale et indemnisation, recueillir des preuves immédiatement et remplir le constat avec précision. Ces réflexes permettent aussi d’éviter qu’un simple désaccord sur un accrochage se transforme en contestation financière durable.
Les réflexes essentiels après un accident de stationnement
- Une responsabilité d’assurance ne signifie pas automatiquement qu’une infraction pénale a été commise.
- Les photographies, les témoignages et un constat précis permettent de documenter les circonstances du choc.
- Un arrangement verbal ou un constat mal rempli peut fragiliser une contestation ultérieure.
- Pourquoi un choc en stationnement finit souvent en 100 % responsable sans témoin ?
- Comment rassembler 5 preuves sur place pour contrer une version adverse qui vous accuse ?
- Arrangement à l’amiable ou déclaration : quel arbitrage quand le dommage semble sous 300 € ?
- L’erreur de formulation sur le constat qui vous rend responsable même sans faute
- Que faire dans les 24 h après un accident pour éviter des semaines de contestation ?
- Comment remplir un constat en 10 minutes sans oublier le croquis qui change tout ?
- Comment repérer une situation à risque 3 secondes avant qu’elle ne devienne un freinage d’urgence ?
- Comment remplir un constat amiable quand l’autre conducteur refuse de signer ?
Pourquoi un choc en stationnement finit souvent en 100 % responsable sans témoin ?
Un choc sur un parking peut conduire à une responsabilité totale lorsque les circonstances établies montrent qu’un conducteur effectuait une manœuvre à l’origine de la collision. En l’absence de témoin ou de preuve contraire, les assureurs analysent notamment les positions des véhicules, les déclarations et les cases du constat. Toutefois, aucun principe général ne prévoit automatiquement 100 % de responsabilité dès qu’un accident survient sans témoin.
La distinction entre les différentes formes de responsabilité est essentielle. La responsabilité civile concerne l’obligation de réparer un dommage causé à autrui. La responsabilité pénale suppose, quant à elle, une infraction susceptible d’être sanctionnée. Enfin, la responsabilité retenue par l’assurance sert notamment à déterminer les conditions d’indemnisation et les recours entre assureurs.
Un conducteur peut donc ne faire l’objet d’aucune poursuite pénale tout en étant considéré comme civilement responsable d’un dommage. L’indemnisation de ses propres dégâts dépend alors des garanties souscrites, notamment de la présence ou non d’une garantie dommages tous accidents.
En France, la convention IRSA organise l’indemnisation directe de l’assuré et les recours entre sociétés d’assurance pour les dommages matériels. Elle ne doit pas être confondue avec les règles légales de responsabilité civile. Comme l’explique France Assureurs dans ses explications sur le constat amiable et l’indemnisation, les responsabilités peuvent être totales ou partagées selon les circonstances établies.
Plusieurs configurations de stationnement méritent une attention particulière :
- Marche arrière : le conducteur qui recule doit s’assurer que sa manœuvre peut être effectuée sans danger. Un choc avec un véhicule circulant dans l’allée peut engager sa responsabilité selon les circonstances.
- Sortie d’emplacement : un véhicule qui quitte une place de stationnement doit tenir compte de la circulation environnante.
- Ouverture de portière : une portière ouverte ou ouverte sans précaution peut provoquer une collision avec un véhicule ou un deux-roues.
- Angle mort : un conducteur qui effectue une manœuvre latérale sans contrôler suffisamment son environnement peut être mis en cause.
Un exemple permet de comprendre le mécanisme : un automobiliste recule pour quitter sa place et heurte un véhicule qui circule dans l’allée. Si les éléments du dossier établissent que le véhicule en mouvement effectuait une manœuvre dangereuse, sa responsabilité peut être retenue. À l’inverse, des circonstances particulières ou des preuves supplémentaires peuvent modifier l’analyse.
La somme de 800 € mentionnée dans le titre doit être comprise comme un exemple de conséquence financière possible, et non comme un montant réglementaire. Un recours entre assureurs, une franchise contractuelle et une indemnisation des dommages sont des mécanismes différents. Leur montant et leurs conditions dépendent du dossier et du contrat.
La meilleure protection consiste donc à ne pas accepter trop rapidement une responsabilité totale sur la seule base d’une première appréciation. La collecte de preuves sur place devient déterminante dès que les versions divergent.
Comment rassembler 5 preuves sur place pour contrer une version adverse qui vous accuse ?
Pour contester une version adverse, il faut réunir des éléments objectifs immédiatement après l’accident : photographies des véhicules, images de l’environnement, coordonnées des témoins, constat amiable et éventuels enregistrements vidéo. Ces preuves permettent de reconstituer les circonstances du choc et de présenter à l’assureur une version documentée plutôt qu’une simple déclaration verbale.
La première preuve est constituée par les photographies des positions finales des véhicules. Il est utile de photographier les deux voitures sous plusieurs angles, sans se limiter aux parties endommagées. Les images doivent permettre de comprendre leur position relative, leur orientation et leur emplacement sur la chaussée.
La deuxième consiste à documenter l’environnement : marquages au sol, panneaux, sens de circulation, places de stationnement, visibilité et éventuels obstacles. Une photographie générale du parking peut être aussi utile qu’un gros plan sur une rayure.
La troisième preuve concerne les témoins. Il faut relever leurs coordonnées avant leur départ et, si possible, leur demander un témoignage écrit, daté et signé. Un témoin indépendant qui décrit précisément ce qu’il a observé peut apporter un éclairage important lorsque les conducteurs donnent des versions contradictoires.
La quatrième preuve est le constat amiable. Lorsqu’il est signé par les deux conducteurs, son recto reprend les circonstances déclarées conjointement. Il constitue un document important pour l’analyse du sinistre, même s’il ne rend pas les déclarations incontestables.
La cinquième concerne les éventuels enregistrements : caméra embarquée, vidéosurveillance d’un commerce, dispositif installé dans un parking privé ou vidéoprotection d’un espace public. Il faut identifier rapidement les dispositifs susceptibles d’avoir filmé l’accident et demander la préservation des images par les voies appropriées.
En France, la CNIL rappelle que les images de vidéoprotection sont conservées pendant une durée adaptée à leur finalité et que cette durée ne peut en principe pas dépasser un mois. Dans la pratique, quelques jours peuvent suffire aux vérifications. Une demande tardive risque donc de ne plus permettre de retrouver les enregistrements. Les conditions d’accès dépendent du dispositif et des règles applicables.
Il faut également distinguer les éléments de preuve de leur simple apparence. Une photographie prise après le déplacement des véhicules ne restitue pas nécessairement leur position au moment du choc. De même, une affirmation orale formulée plusieurs jours après l’accident ne remplace pas un témoignage circonstancié ou un document contemporain des faits.
Une fois ces informations réunies, il devient plus facile de décider si un règlement amiable est envisageable ou si une déclaration complète à l’assureur s’impose.
Arrangement à l’amiable ou déclaration : quel arbitrage quand le dommage semble sous 300 € ?
Un petit dommage apparent ne justifie pas automatiquement un règlement en espèces entre conducteurs. Même lorsque les réparations semblent coûter moins de 300 €, une déclaration à l’assureur reste la solution la plus prudente en cas de doute sur les circonstances, de désaccord ou de dommage potentiellement caché. Un arrangement écrit peut être envisagé dans une situation simple, mais il ne doit pas reposer sur une promesse verbale.
Le principal risque d’un arrangement verbal est l’absence de trace précise. Un conducteur peut accepter de régler une rayure sur place, puis découvrir que le pare-chocs est déformé ou que des éléments internes ont été endommagés. Le montant initialement évoqué ne correspond alors plus nécessairement au coût réel des réparations.
Un autre problème survient lorsque les deux conducteurs ne sont pas d’accord sur la responsabilité. Si l’un d’eux transmet seul sa déclaration à son assureur, l’autre devra éventuellement produire ses propres éléments pour contester les circonstances. Un versement d’argent effectué sur place peut également être présenté comme un indice d’une reconnaissance de responsabilité, même si sa portée dépend du contexte.
Avant de choisir, plusieurs critères doivent être examinés :
| Situation | Précaution adaptée | Risque principal |
|---|---|---|
| Petite rayure, circonstances incontestées | Établir un accord écrit précis si un règlement direct est retenu. | Découverte ultérieure de dommages supplémentaires. |
| Désaccord sur les circonstances | Remplir un constat et déclarer le sinistre. | Attribution contestée des responsabilités. |
| Adversaire non identifiable | Recueillir les informations disponibles et prévenir son assureur. | Impossibilité d’identifier le responsable. |
| Blessé ou dommage potentiellement important | Privilégier les démarches officielles et la déclaration. | Conséquences corporelles ou financières sous-estimées. |
| Montant des réparations incertain | Faire évaluer les dégâts avant tout règlement définitif. | Coût final supérieur à l’estimation initiale. |
Une estimation visuelle ne permet pas toujours d’évaluer les conséquences d’un choc. Les éléments de carrosserie, les fixations, les capteurs ou d’autres composants peuvent avoir subi des dommages qui ne sont pas immédiatement visibles. L’expertise et le devis de réparation permettent d’obtenir une appréciation plus fiable.
Si les conducteurs choisissent malgré tout un règlement direct, un écrit doit préciser l’identité des parties, la date, les véhicules concernés, les circonstances, les dommages visibles et les conditions financières de l’accord. Il ne faut pas supposer qu’une telle rédaction règle automatiquement toute question relative à des dommages ultérieurs ou à des droits d’assurance.
La déclaration à l’assureur est particulièrement recommandée dès qu’un des éléments suivants apparaît : désaccord, doute sur l’identité ou l’assurance de l’autre conducteur, dommage non évalué ou présence possible d’un blessé.
La décision ne doit donc pas être guidée uniquement par le montant apparent des réparations. La traçabilité des circonstances et la protection contre les conséquences ultérieures sont tout aussi importantes.
L’erreur de formulation sur le constat qui vous rend responsable même sans faute
Une erreur sur le constat amiable peut modifier sensiblement l’analyse d’un accident. Une case cochée à tort, une description imprécise ou une phrase reconnaissant une manœuvre peuvent être utilisées pour déterminer les responsabilités. Il faut donc décrire les faits observables, vérifier les cases et le croquis avant de signer, sans chercher à expliquer ou à interpréter les intentions de l’autre conducteur.
Le constat amiable comporte plusieurs rubriques qui ont une importance particulière : les circonstances de l’accident, les cases correspondant aux manœuvres effectuées, les points de choc et les observations. Une case relative à une marche arrière ou à une sortie de stationnement doit correspondre exactement à la situation réelle.
Par exemple, écrire « j’ai reculé pour me garer » peut avoir une incidence si cette manœuvre est directement liée à la collision. La phrase n’est pas nécessairement une reconnaissance juridique automatique de responsabilité, mais elle fournit une information importante à l’assureur. Il faut donc éviter toute formulation approximative.
La rubrique des observations doit rester factuelle. Il est préférable de décrire la position du véhicule, sa direction, le mouvement effectué et la signalisation visible. Des expressions comme « l’autre conducteur était pressé » ou « je pensais avoir la priorité » relèvent davantage de l’interprétation que de la description matérielle.
La distinction entre constat signé conjointement et constat signé par un seul conducteur est également importante. Selon France Assureurs, seule la partie constat du recto est opposable aux signataires. Le verso constitue une déclaration individuelle. Un constat signé par les deux conducteurs ne signifie pas qu’ils reconnaissent nécessairement la même responsabilité : il atteste notamment les informations et circonstances qu’ils ont déclarées.
Avant de signer, il convient donc de vérifier :
- La concordance des identités, immatriculations et informations d’assurance.
- Les cases relatives aux circonstances de l’accident.
- Le point de choc initial sur chaque véhicule.
- La cohérence entre les cases cochées et le croquis.
- Les observations et éventuelles mentions contradictoires.
En cas de désaccord, il est possible d’indiquer ses observations et de ne pas signer un document dont les circonstances sont inexactes. Une mention « sous réserve » ne permet pas à elle seule de neutraliser toutes les conséquences des cases et des déclarations figurant sur le constat. Il faut préciser concrètement le désaccord.
Une fois le document signé, les possibilités de modification sont plus limitées. Il est donc préférable de transmettre rapidement à son assureur tout élément complémentaire ou toute contestation, plutôt que de tenter de modifier un constat déjà signé sans accord des parties.
Le constat ne doit jamais être rempli dans la précipitation pour satisfaire l’autre conducteur. Une description exacte, même lorsqu’elle ne permet pas de trancher immédiatement le désaccord, protège mieux la qualité du dossier.
Que faire dans les 24 h après un accident pour éviter des semaines de contestation ?
Dans les premières heures suivant un accident, la priorité consiste à sécuriser les lieux, documenter les circonstances et conserver les éléments utiles. Il faut ensuite prévenir son assureur dans le délai prévu par le contrat, identifier les éventuels témoins et rechercher rapidement les enregistrements vidéo disponibles. Les 24 premières heures constituent une période pratique importante, mais ne correspondent pas à un délai légal universel de déclaration.
En France, l’article L113-2 du Code des assurances prévoit que l’assuré doit déclarer à son assureur les sinistres susceptibles de mettre en jeu la garantie. Le délai applicable est celui prévu par le contrat et ne peut normalement pas être inférieur à cinq jours ouvrés pour un sinistre ordinaire.
Cette règle ne signifie pas qu’il faut attendre le dernier jour pour effectuer la déclaration. Une transmission rapide facilite la conservation des preuves et permet à l’assureur de commencer l’instruction du dossier. Les modalités d’envoi dépendent du contrat : il n’existe pas d’obligation générale d’utiliser systématiquement une lettre recommandée pour tout accident automobile.
Les premières démarches peuvent être organisées de la manière suivante :
- Immédiatement : sécuriser la situation, vérifier l’existence éventuelle de blessés et photographier les véhicules avant leur déplacement lorsque cela peut être fait sans danger.
- Dans les premières heures : recueillir les coordonnées des témoins et relever les informations du conducteur adverse.
- Le même jour : identifier les caméras susceptibles d’avoir enregistré l’accident et solliciter rapidement la préservation des images par les voies appropriées.
- Dès que possible : transmettre les informations et le constat à son assureur selon les modalités prévues au contrat.
- Dans les jours suivants : conserver les échanges, les documents, les photographies et les éventuelles estimations de réparation.
La demande de conservation des vidéos doit être effectuée sans attendre. Les images peuvent être supprimées après quelques jours selon les dispositifs. En France, la CNIL précise que leur conservation ne peut en principe pas excéder un mois pour la vidéoprotection concernée, mais cette limite maximale ne signifie pas qu’elles restent disponibles pendant toute cette période.
Il faut également éviter certaines erreurs pendant l’instruction du dossier. Négocier directement avec l’assureur adverse sans informer son propre assureur peut compliquer le suivi du sinistre. De même, accepter une première proposition d’indemnisation sans vérifier les dommages et les modalités contractuelles peut conduire à une décision défavorable.
Chaque échange téléphonique mérite une trace écrite. Il est utile de noter la date, le nom de l’interlocuteur, les documents demandés, les engagements annoncés et les prochaines étapes. Un courriel récapitulatif permet ensuite de conserver une trace des informations communiquées.
Votre dossier accident : 5 actions vérifiables
- Photographier les véhicules et leur environnement : conserver une série d’images datées.
- Recueillir les coordonnées des témoins : établir une liste avec leurs moyens de contact.
- Compléter le constat : conserver une copie lisible des informations et des deux volets disponibles.
- Prévenir l’assureur : archiver la confirmation de réception de la déclaration.
- Suivre le dossier : tenir un relevé daté des échanges et des réponses obtenues.
Un dossier bien documenté permet de répondre plus efficacement aux demandes de l’assureur et de contester une analyse qui ne tiendrait pas compte des circonstances réelles.
Comment remplir un constat en 10 minutes sans oublier le croquis qui change tout ?
Un constat amiable doit permettre de comprendre précisément comment l’accident s’est produit. Le croquis joue un rôle essentiel puisqu’il représente la position des véhicules, leur direction et le point de collision. Il doit être cohérent avec les cases cochées et les observations écrites. Le temps consacré au document importe moins que l’exactitude des informations transmises.
Pour réaliser un croquis exploitable, il faut commencer par représenter la chaussée ou l’allée de circulation. Il convient ensuite de dessiner les véhicules, de préciser leur sens de déplacement et d’indiquer leur position au moment du choc.
Plusieurs éléments doivent apparaître :
- Le sens de circulation de chaque véhicule avec des flèches.
- La position des véhicules au moment de la collision.
- Les places de stationnement, les intersections et les accès.
- Les panneaux, feux et marquages au sol utiles à la compréhension.
- Le point d’impact et les obstacles éventuels qui limitaient la visibilité.
Il faut représenter les positions au moment de l’accident, et non simplement celles observées après le déplacement des voitures. Le croquis doit rester lisible : les lettres A et B permettent d’identifier les véhicules et les flèches indiquent les mouvements.
Les cases relatives aux circonstances doivent être examinées avec autant d’attention que le croquis. Une représentation graphique correcte ne compense pas nécessairement une case cochée à tort. Si un conducteur effectue une marche arrière, quitte une place ou change de direction, cette manœuvre doit être décrite fidèlement.
En cas de désaccord, chaque conducteur peut exposer sa propre version. Il ne faut pas modifier les déclarations de l’autre partie pour obtenir artificiellement un document identique. Une signature ne signifie pas que toutes les appréciations juridiques sont acceptées, mais elle engage les signataires sur les informations figurant dans le constat.
En France, l’application e-constat auto permet également de déclarer certains accidents matériels depuis un smartphone. Elle propose notamment la géolocalisation, l’ajout de photographies et une aide à la réalisation du croquis. Selon France Assureurs, le constat électronique possède la même valeur juridique que le formulaire papier.
Contrairement à une idée répandue, deux smartphones ne sont pas obligatoires dans toutes les situations : le constat peut être réalisé sur un seul ou deux appareils selon les modalités prévues par le dispositif. Après signature, il est transmis électroniquement à l’assureur et un exemplaire PDF peut être récupéré.
Ce service n’est toutefois pas adapté à tous les accidents. Il ne concerne notamment pas les sinistres corporels, les accidents impliquant plus de deux véhicules ou certaines situations avec un véhicule étranger ou un accident survenu à l’étranger.
Les modalités et les conditions d’utilisation sont détaillées dans la documentation officielle de l’application e-constat auto.
Un constat bien rempli ne garantit pas automatiquement une décision favorable, mais il fournit à l’assureur une base plus précise pour examiner les circonstances et déterminer les responsabilités.
À retenir avant de prendre le volant
- Une manœuvre de stationnement mal anticipée peut engager la responsabilité civile du conducteur, même lorsque les dégâts semblent minimes.
- Un refus de signer ne doit pas empêcher de documenter les faits et de transmettre sa propre déclaration à l’assureur.
- La qualité du constat, des photographies et des témoignages influence la capacité à défendre sa version des circonstances.
Comment repérer une situation à risque 3 secondes avant qu’elle ne devienne un freinage d’urgence ?
Pour éviter un choc à faible vitesse, il faut anticiper les mouvements des autres véhicules et identifier les zones où la visibilité est réduite. Les sorties de parking, les allées étroites et les manœuvres de recul exigent une vigilance particulière. Réduire sa vitesse, vérifier les angles morts et conserver une distance permettant d’observer la circulation sont des réflexes essentiels.
Un parking donne parfois une impression de sécurité parce que les véhicules y circulent lentement. Pourtant, les risques de collision sont nombreux : un véhicule peut sortir brusquement d’un emplacement, un piéton peut apparaître entre deux voitures ou un automobiliste peut reculer sans visibilité suffisante.
La prévention repose d’abord sur l’observation. Avant d’avancer dans une allée étroite, il faut repérer les véhicules susceptibles de quitter leur emplacement. Lorsqu’un véhicule masque une partie de la chaussée, mieux vaut ralentir et adapter sa trajectoire plutôt que de s’engager sans visibilité.
Les angles morts représentent un autre facteur de risque. Les rétroviseurs ne permettent pas de voir l’ensemble de l’environnement. Un mouvement de tête, associé à une vérification des rétroviseurs, permet de contrôler les zones que ceux-ci ne couvrent pas.
Quelques secondes d’anticipation peuvent éviter un freinage brutal. À l’approche d’une sortie de parking, d’un croisement ou d’une zone encombrée, il faut :
- Réduire progressivement la vitesse avant la zone de visibilité réduite.
- Observer les véhicules stationnés susceptibles de démarrer ou de reculer.
- Vérifier les angles morts avant chaque changement de direction.
- Conserver une distance suffisante avec le véhicule précédent.
- Éviter toute manœuvre lorsque la visibilité ne permet pas de vérifier qu’elle est sans danger.
Les équipements d’aide au stationnement apportent un complément utile. Les radars de recul avertissent de la présence de certains obstacles détectés et les caméras 360° facilitent la visualisation de l’environnement immédiat. Cependant, ces dispositifs peuvent présenter des limites de détection et ne remplacent pas les contrôles visuels.
La présence d’une caméra ou d’un radar ne transfère pas la responsabilité de la conduite au constructeur ou à l’équipement. Le conducteur reste tenu de maîtriser son véhicule et d’adapter ses manœuvres aux circonstances.
Le lien avec la responsabilité financière est direct : lorsqu’un accident résulte d’une manœuvre insuffisamment maîtrisée, les circonstances peuvent conduire à mettre en cause le conducteur qui l’effectuait. La prévention réduit donc le risque d’accident et celui d’un litige ultérieur avec l’assurance.
La prudence reste indispensable même à très faible vitesse. Un choc apparemment anodin peut entraîner des dommages matériels, des échanges contradictoires et une procédure d’indemnisation plus longue que prévu.
Comment remplir un constat amiable quand l’autre conducteur refuse de signer ?
Le refus de signature de l’autre conducteur ne vous empêche pas de remplir votre propre constat et de le transmettre à votre assureur. Il faut relever les informations disponibles, décrire précisément les circonstances, photographier les véhicules et noter le refus sans interprétation. La déclaration unilatérale permet à l’assureur d’examiner le dossier, même si elle ne garantit pas à elle seule une attribution particulière des responsabilités.
Un conducteur peut refuser de signer parce qu’il conteste les circonstances, les cases cochées ou le croquis. Ce désaccord ne doit pas conduire à abandonner toute trace écrite. Il est préférable de remplir son propre volet avec les éléments exacts et de préciser que l’autre partie n’a pas souhaité signer.
Il convient de noter les informations permettant d’identifier l’autre conducteur et son véhicule :
- Nom et coordonnées du conducteur, lorsqu’ils sont communiqués.
- Immatriculation du véhicule.
- Marque et modèle du véhicule.
- Informations relatives à l’assurance, si elles sont disponibles.
- Circonstances du refus de signature, décrites sans jugement.
Les photographies de la plaque d’immatriculation, des dommages et de l’environnement peuvent compléter les informations recueillies. Il faut toutefois respecter les règles applicables et ne pas chercher à obtenir des documents auxquels on n’a pas légitimement accès.
Il faut aussi distinguer deux situations. Le refus de signer correspond à un désaccord sur les circonstances ou à un refus de participer au constat. Le délit de fuite renvoie à une situation différente dans laquelle un conducteur quitte les lieux après l’accident sans s’identifier dans les conditions prévues par la loi.
Si l’autre conducteur quitte les lieux sans communiquer son identité, il faut noter les circonstances, rechercher les témoins et prévenir les autorités compétentes selon la situation. Un dépôt de plainte peut être nécessaire. Lorsque l’auteur demeure inconnu ou n’est pas assuré, le Fonds de garantie des assurances obligatoires de dommages (FGAO) peut intervenir sous certaines conditions légales. Cette intervention n’est ni automatique ni applicable à tous les dommages.
Une fois le constat établi, il faut le transmettre à son assureur dans le délai contractuel applicable. Celui-ci peut examiner les éléments disponibles et engager les démarches utiles auprès de l’assureur adverse. Si les versions sont contradictoires, des échanges entre assureurs peuvent être nécessaires avant qu’une position définitive soit communiquée.
En cas de désaccord avec la décision, l’assuré peut demander des explications sur les éléments retenus, fournir des preuves complémentaires et solliciter les garanties de protection juridique si son contrat les prévoit.
Il est également utile de demander par écrit :
- La confirmation de réception de la déclaration.
- Les éléments pris en compte pour déterminer les responsabilités.
- Les motifs d’un éventuel partage de responsabilité.
- Le détail du montant réclamé ou de l’indemnisation proposée.
- Les possibilités de contestation ou de réexamen du dossier.
Un refus de signature ne signifie donc ni que votre version sera automatiquement retenue ni que vous serez nécessairement déclaré responsable. La meilleure démarche consiste à transmettre rapidement un dossier précis, cohérent et documenté, puis à demander une explication écrite si la décision de l’assureur ne correspond pas aux faits établis.
Peut-on être responsable d’un accident alors que son véhicule est à l’arrêt ?
Oui, selon les circonstances. Un véhicule immobilisé peut être impliqué dans un accident lié à une manœuvre précédente, à une position dangereuse ou à l’ouverture d’une portière. L’analyse dépend des faits établis et des règles applicables. L’immobilisation du véhicule ne suffit donc pas à exclure toute responsabilité.
Un constat amiable sans signature adverse est-il valable ?
Vous pouvez remplir votre propre déclaration et la transmettre à votre assureur même si l’autre conducteur refuse de signer. Le document permet de présenter votre version, mais ne possède pas la même portée qu’un constat conjoint sur les circonstances communes. Les photographies et témoignages peuvent compléter le dossier.
Combien de temps dispose-t-on pour déclarer un accident à son assurance en France ?
Pour un sinistre automobile ordinaire, le délai prévu au contrat ne peut normalement pas être inférieur à cinq jours ouvrés. L’article L113-2 du Code des assurances encadre cette obligation. Il faut néanmoins vérifier les conditions particulières de son contrat et déclarer le sinistre rapidement.
Peut-on contester une responsabilité de 100 % décidée par son assureur ?
Oui. Il est possible de demander les motifs de la décision, de transmettre des photographies, des témoignages ou des documents complémentaires et de solliciter un réexamen. La protection juridique peut également être mobilisée si le contrat prévoit cette garantie. La contestation doit s’appuyer sur des éléments précis.
Les 800 € de recours constituent-ils un montant obligatoire après un accident de parking ?
Non. Il n’existe pas de forfait légal général de 800 € applicable aux accidents de stationnement. Cette somme peut correspondre à un exemple de recours, à une franchise ou à une partie d’un montant réclamé dans un dossier particulier. Il faut demander à l’assureur le détail du calcul, son fondement et les garanties contractuelles concernées.